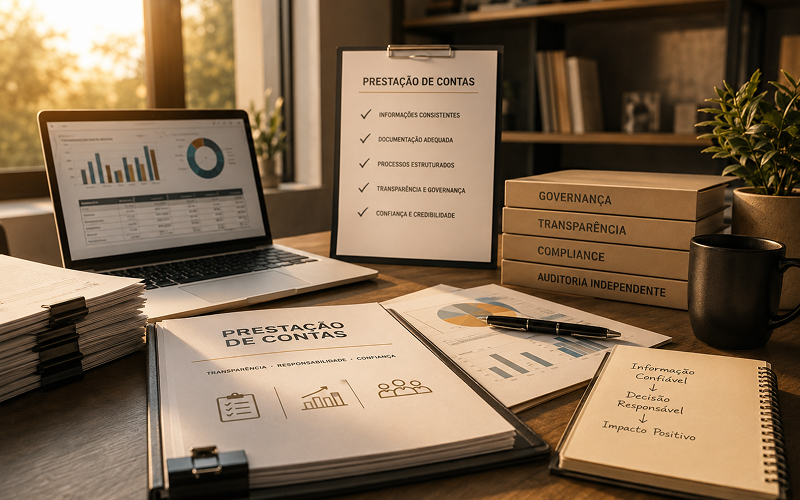
Prestação de contas não deve ser tratada como uma formalidade de encerramento de exercício. No Terceiro Setor, ela é parte essencial da governança e um dos principais instrumentos de credibilidade institucional. Quando as informações são produzidas sem consistência, quando os registros não estão adequadamente suportados ou quando os processos internos não acompanham a complexidade da operação, a instituição fragiliza sua capacidade de demonstrar transparência e responsabilidade.
Uma prestação de contas mais clara começa pela qualidade da informação. Não basta apresentar números. É necessário que esses números estejam alinhados à realidade institucional, sustentados por documentação adequada e produzidos com base em processos consistentes. Isso é particularmente relevante em organizações que precisam demonstrar a correta aplicação de recursos, a conformidade com exigências específicas e a aderência às responsabilidades próprias do setor.
Esse cuidado interessa diretamente a gestores, Conselhos de Administração, Conselhos Curadores, Conselhos Fiscais, mantenedores e demais órgãos de governança. Esses públicos não precisam apenas receber informações, mas compreender seu significado, avaliar sua consistência e utilizá-las como base para decisões responsáveis. Quanto mais estruturada for a prestação de contas, maior tende a ser a segurança da governança institucional.
Nesse processo, a Auditoria Independente exerce papel relevante ao ampliar a confiabilidade das informações financeiras e evidenciar oportunidades de melhoria em processos, controles e rotinas. Quando a instituição adota uma lógica de acompanhamento contínuo, e não apenas de resposta ao final do período, a prestação de contas se torna mais clara, mais consistente e mais útil para a governança.
Em entidades beneficentes, esse tema também se conecta à filantropia, ao CEBAS, à imunidade tributária e ao adequado suporte documental das operações e gratuidades concedidas. Nesses casos, a clareza da prestação de contas não é apenas desejável. Ela integra a própria segurança institucional e a capacidade da organização de demonstrar conformidade e credibilidade.
Prestar contas com clareza é, portanto, mais do que cumprir uma exigência. É sustentar a confiança na gestão, qualificar o diálogo com a governança e reforçar a solidez institucional.