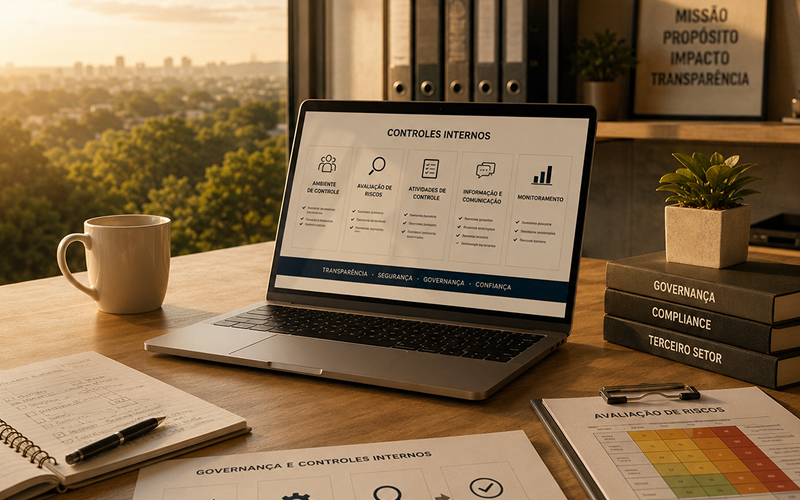
Os controles internos estão presentes em toda instituição, ainda que nem sempre sejam percebidos de forma estruturada. Eles se manifestam nos fluxos de aprovação, na organização documental, no registro das operações, na segregação de funções e na forma como a gestão acompanha sua rotina. Quando são frágeis ou pouco definidos, aumentam os riscos operacionais, a exposição a inconsistências e a perda de confiabilidade das informações.
No Terceiro Setor, controles internos consistentes representam mecanismos de governança destinados a proteger o patrimônio institucional, assegurar a confiabilidade das informações, reduzir riscos operacionais e apoiar a tomada de decisões pelos gestores e órgãos de governança. Não se trata de burocracia excessiva, mas de uma base necessária para que a instituição atue com mais previsibilidade, integridade e segurança.
Essa estrutura é especialmente importante em entidades que lidam com recursos vinculados à missão institucional, gratuidades concedidas, projetos sociais, exigências regulatórias e processos relacionados à filantropia e ao CEBAS. Em entidades beneficentes, a organização documental, os controles internos e a qualidade das informações têm papel fundamental em processos relacionados ao CEBAS, à manutenção da imunidade tributária e à adequada prestação de contas.
Além de fortalecer a governança, controles internos mais consistentes ampliam a efetividade das práticas de compliance. A adoção de mecanismos claros de acompanhamento, validação e monitoramento contribui para o adequado cumprimento das obrigações legais, regulatórias e estatutárias, além de fortalecer a cultura de integridade e transparência institucional.
Para gestores, Conselhos de Administração, Conselhos Curadores, Conselhos Fiscais, mantenedores e demais órgãos de governança, controles internos bem estruturados oferecem mais segurança para acompanhar a operação, avaliar riscos e sustentar decisões com base em informações confiáveis. Em vez de reagir a problemas já instalados, a instituição passa a atuar de forma mais preventiva, organizada e aderente à sua responsabilidade institucional.
Nesse cenário, fortalecer controles internos é fortalecer a própria capacidade da organização de operar com segurança, demonstrar consistência e preservar sua credibilidade institucional.